市场早餐:欧股开门红、芯片股支撑与中概走强并行,资金在风险与利率之间再平衡
财经音频栏目梳理全球市场波动:欧股创历史新高、芯片股表现突出;美股反弹受阻且板块分化;中概指数上涨、离岸人民币盘中走强;美债收益率波动上行。风险偏好与利率预期共同驱动资金轮动。
从“开门红”到“反弹艰难”:全球资产的同步分化
在2026年1月5日发布的财经早餐内容中,市场叙事的关键词是“分化”与“再平衡”。一方面,欧洲股市以“开门红”姿态走强,泛欧股指创历史新高,部分权重股大涨;另一方面,美国市场在反弹过程中显得更犹豫,指数涨跌拉锯,科技与软件、汽车等板块之间的强弱对比明显。对于投资者而言,这意味着简单的“风险资产一起涨”不再成立,配置需要更精细地追踪产业线索与政策预期。
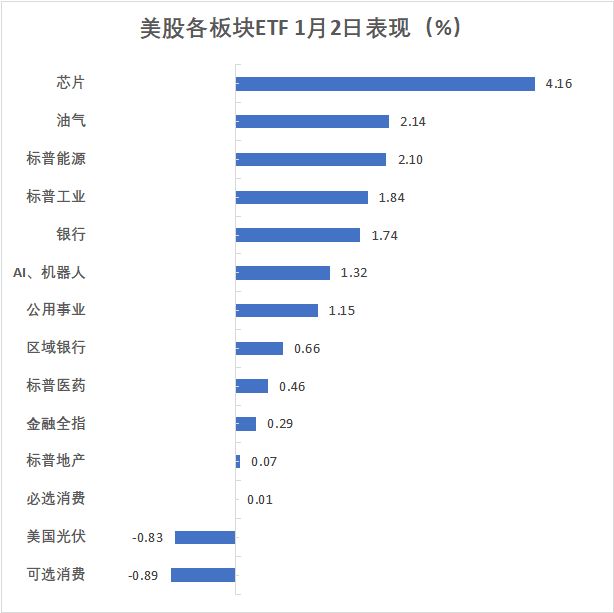
这类分化往往出现在两个时点:其一是宏观周期转换(增长/通胀/政策路径出现不确定),其二是产业景气切换(例如AI相关链条与传统周期板块之间的资金争夺)。市场早餐把芯片股的支撑作用单独点出,说明“算力与半导体”仍被视为重要叙事主轴。
欧股创新高与芯片权重:资金在“确定性”里寻找出口
内容提到,欧股收获开年强势,相关指数创历史新高,并出现以半导体设备等为代表的权重股大幅走强。对欧洲市场而言,部分龙头公司具有全球供应链地位,往往被视为在科技周期中更“可见”的受益者。当资金在美国利率波动与经济前景不明之间摇摆时,欧洲的某些行业龙头就可能成为阶段性的“确定性替代”。
不过,创新高也意味着估值与基本面需要继续匹配。一旦后续订单、资本开支或政策环境出现变化,强势板块同样可能快速回撤。因此,“创新高”既代表趋势,也意味着风险管理的重要性在上升。
美股:反弹受阻与板块轮动并存
早餐梳理称,美股反弹“艰难”,板块内部对冲明显:部分芯片股上涨,但软件与个股下跌抵消了涨幅。这反映出在高估值环境下,资金更倾向于把仓位集中在少数“高景气+强叙事”的方向,同时对盈利兑现压力更敏感。投资者往往会在财报季前后重新审视:增长能否持续、利润率能否维持、以及资本开支是否会挤压自由现金流。
此外,市场情绪也容易受到政策与贸易消息扰动。早餐提到的关税推迟等信息,会直接影响相关行业的成本预期与短期利润判断,从而放大个股波动。
中概与汇率:风险偏好回升的另一条线索
内容还提到,中概指数上涨,部分个股涨幅显著;同时离岸人民币在盘中出现走强。通常而言,海外中资资产与汇率的同向波动,可能反映市场对风险偏好的阶段性改善,也可能与资金流向、政策预期或估值修复有关。对企业端而言,汇率变化会影响出口竞争力与海外融资成本;对投资端而言,则会影响以美元计价资产的收益换算与对冲策略。
当中概走强与人民币走强同步发生时,市场往往会重新评估两点:一是中国相关资产的风险溢价是否有下调空间,二是全球资金是否愿意重新增加对亚洲资产的配置权重。
利率端:美债收益率波动映射“再定价”过程
早餐还提到,美债收益率盘中出现明显波动,长期收益率触及阶段高位。利率端的“V形”与上行,通常意味着市场在增长预期、通胀路径与政策利率之间重新定价。对股市而言,长端利率上行会抬升贴现率,压制高估值成长股;对信用市场而言,则会影响企业融资成本与再融资压力。
综合来看,这份市场早餐传递的不是单一方向结论,而是一种结构性提示:在2026年开局阶段,交易主线更像是“产业景气+利率波动+政策消息”三者叠加下的动态轮动。投资者需要同时盯住宏观数据、行业景气与流动性条件,才能解释看似矛盾的市场表现。