2026年首只超长期国债招标落地:30年期320亿元,中标利率2.38%
财联社报道,2026年首只超长期国债完成招标,30年期“26附息国债02”发行规模320亿元,中标利率2.38%,认购倍数显示机构配置需求仍较旺。
据财联社报道,2026年首只超长期国债于1月14日招标发行并公布结果。此次30年期“26附息国债02”发行规模为320亿元,中标利率为2.38%,边际倍数22.16倍、全场倍数5.17倍;市场预期中值约为2.37%。招标结果落地后,30年期国债活跃券收益率一度回落,显示在阶段性供给担忧之下,机构配置力量仍具有支撑作用。
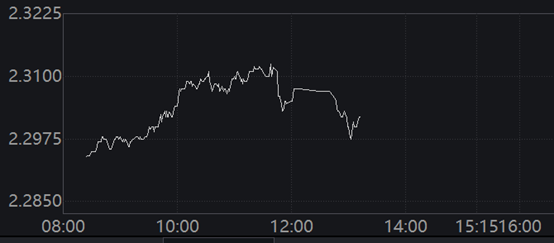
报道指出,年初普通国债靠前发行在市场上引发“供给压力”的讨论。部分投资者担心单只发行规模偏大、关键期限集中发行可能对利率形成上行扰动,尤其是在资金面、风险偏好与宏观预期同时变化的窗口期,长端利率更容易受到供需与情绪影响。
从结果来看,认购倍数体现了对超长期品种的配置需求仍然旺盛。业内观点认为,考虑到新券存在一定流动性折价,整体中标水平符合预期。在宏观不确定性与资产荒阶段性并存的环境下,久期更长、现金流更稳定的国债仍是机构资产配置的重要底仓之一。
同日,关键期限国债也有新发进展:1年期“26附息国债01”完成发行,规模1350亿元,加权中标利率1.22%。在此前一周内,2年期与10年期国债也有续发。多期限供给的连续落地,使市场更关注一季度的发行节奏与不同品种之间的相对价值变化。
对企业与居民而言,国债收益率的波动通常会通过金融市场传导,影响贷款定价、债券融资成本以及部分资产估值。后续观察点包括:财政发力的时点与力度如何影响利率曲线形态,配置盘与交易盘在长端的力量对比是否变化,以及在经济数据与政策预期交织下,长久期资产的风险收益特征会否出现新的再定价。